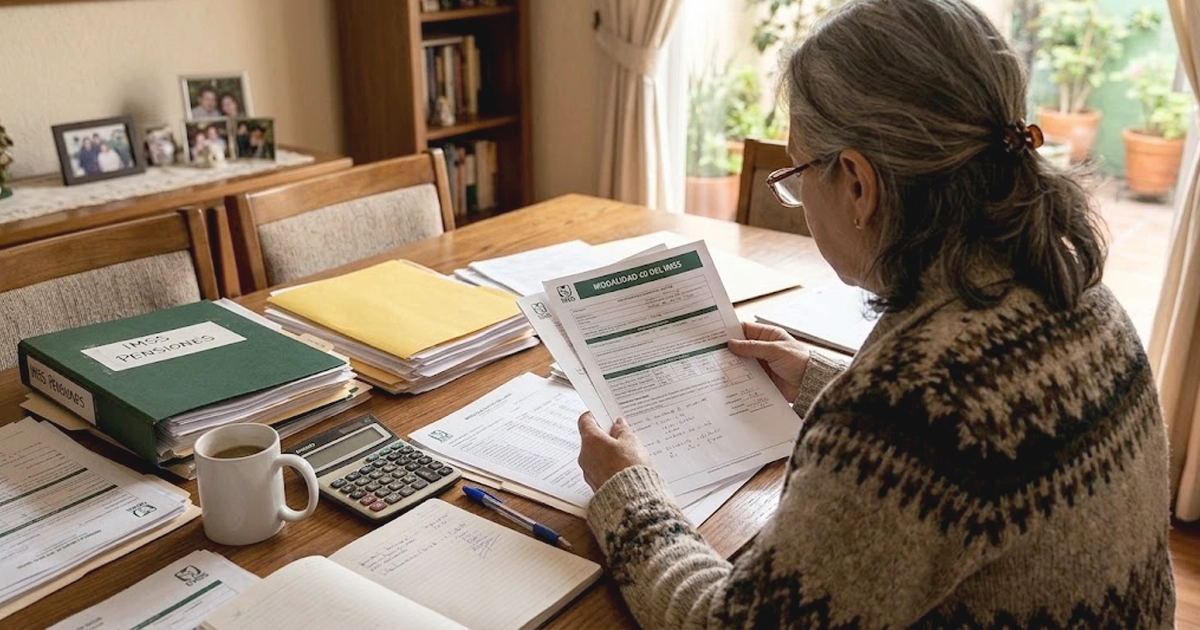
La respuesta directa y contundente es no, la Modalidad 40 no se cancela ni desaparece.
Sin embargo, en un movimiento que sacude los cimientos de la planeación para el retiro en México, el Instituto Mexicano del Seguro Social (IMSS) publicó en el Diario Oficial de la Federación (DOF) un acuerdo histórico que transforma por completo las reglas de este esquema.
Confundir “sobrevivir” con “seguir igual” sería un error financiero costoso. Lo que hizo el Consejo Técnico del IMSS no fue eliminar la Continuación Voluntaria en el Régimen Obligatorio, sino restringir drásticamente su operación y cerrar las válvulas de escape que durante años funcionaron como el trampolín perfecto para alcanzar “mega pensiones” bajo la Ley 73.
¿Qué es la Modalidad 40 y cuál es su fin original?
La Modalidad 40 permite a los trabajadores que cotizaron bajo el régimen de la Ley del Seguro Social de 1973 y que quedaron sin empleo formal, continuar aportando por su cuenta a las ramas de Retiro, Cesantía en Edad Avanzada, Vejez e Invalidez y Vida.
Su fin supremo siempre ha sido estratégico, esto al permitir al asegurado sumar semanas cotizadas y elevar el salario promedio de sus últimos cinco años de vida laboral, el factor matemático clave con el que se calcula el monto vitalicio de la pensión.
Sin embargo, el uso masivo del esquema para inflar artificialmente las pensiones obligó a la autoridad a replantear su viabilidad financiera.
¿Cómo queda el esquema tras el nuevo acuerdo?
La puerta sigue abierta, pero el pasillo se redujo a su mínima expresión y el boleto de entrada ahora está bajo estricta vigilancia fiscal. El esquema pasa de ser un derecho flexible de planeación a una herramienta sumamente acotada:
Para quienes ya están dentro, el IMSS confirmó que los trabajadores que ya se encuentran inscritos conservarán íntegramente sus derechos, semanas cotizadas y podrán concluir el periodo contratado bajo las condiciones originales. No hay retroactividad en contra de los contratos vigentes.
Por otro lado, dicen adiós a la libre elección de salarios altos. Para las nuevas incorporaciones, ya no será posible elegir de manera discrecional un salario tope de hasta 25 Unidades de Medida y Actualización (UMA) si este no corresponde a la realidad salarial previa del trabajador. El punto de referencia obligatorio será el último salario base de cotización registrado al causar baja, evitando saltos artificiales.
El fin de la retroactividad
Se elimina la posibilidad de contratar periodos retroactivos de golpe (pagar meses o años acumulados hacia atrás para “regularizar” semanas en bloque). A partir de ahora, la incorporación surte efectos estrictamente a partir de la fecha en que se presenta la solicitud.
¿En cuánto queda entonces?
Para quienes mantienen sus derechos o logran incorporarse bajo los nuevos criterios, la operación económica está determinada por la escalada de tarifas aprobada desde la reforma de 2020:
Tasa de aportación vigente: La cuota patronal-obrera acumulada se ubica en el 14.438% del Salario Base de Cotización (SBC), un incremento sostenido rumbo al objetivo de 18.802% previsto para 2030.
Con una UMA diaria fijada en $117.31 pesos, el tope de cotización de 25 UMAs equivale a un salario mensual cercano a los $89,155 pesos. Al aplicar la tasa vigente, el costo mensual promedio por el tope máximo ronda los $12,872 pesos.
¿Cuántos trabajadores están en esta modalidad?
El atractivo masivo de este esquema se refleja en los volúmenes de afiliación. Cifras recientes del propio Instituto ubican en aproximadamente 272,279 personas el universo de asegurados activos bajo este régimen de continuación voluntaria, quienes buscan asegurar un retiro digno frente a la transición de los sistemas de pensiones en el país.
¿Qué sigue en el horizonte previsional?
El escenario post-decreto exige una lectura fría y calculadora.
El Consejo Técnico instruyó a la Dirección de Finanzas del IMSS evaluar en un plazo máximo de seis meses el impacto actuarial de estas medidas, lo que anticipa que el marco normativo continuará bajo estricta vigilancia gubernamental.
El IMSS habilitará canales más estrictos a través de su plataforma digital para evitar la simulación laboral y el arbitrio en las altas electrónicas.
Para los futuros pensionados de la Ley 73, la estrategia de “dejar todo para el final” mediante saltos salariales drásticos y pagos retroactivos ha muerto. La clave del éxito previsional radica ahora en la formalidad sostenida y la asesoría especializada desde etapas tempranas.